Domain tauschbörse24.de kaufen?
Wir ziehen mit dem Projekt
tauschbörse24.de um.
Sind Sie am Kauf der Domain
tauschbörse24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tauschbörse24.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Doppelbauer:Museum der Vermittlung, Fachbücher von Angelika DoppelbauerDas Buch beschäftigt sich mit Kulturvermittlung als Beruf. Der Text zeichnet die Geschichte des Arbeitsgebietes nach und versucht, diese in Relation zur Entwicklung der Institution Museum und ihrer Rolle in der Gesellschaft zu setzen. Er beschreibt, wie es zu den unterschiedlichen Bezeichnungen von Museumspädagogik bis Kulturvermittlung kam und widmet sich inhaltlichen Tendenzen und Strömungen im Feld. Die Arbeit befasst sich mit der Etablierung einer eigenständigen wissenschaftlichen Theorie für das Fach der Kulturvermittlung sowie den vorherrschenden Forschungsschwerpunkten und dokumentiert den Prozess der Formulierung eines Berufsbildes. Die Illustrationen stammen von Valerie Tiefenbacher.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermittlung als Entzweiung, Fachbücher von Alfred Sch�ferEs sind mögliche und variable Kontexte, Gesichtspunkte oder narrative Rahmungen, in deren Licht etwas als wirklich, vernünftig oder wahr erscheint. Und trotz sozialer oder wissenschaftlicher Stabilisierungsversuche gibt es unter modernen Voraussetzungen kein letztes Kriterium mehr, um wahre von unwahren, adäquate von inadäquaten, richtige von falschen Kriterien für alle verbindlich zu unterscheiden. Die moderne Kontingenz der Kriterien konfrontiert mit unauflösbaren Begründungsproblemen. Diese betreffen nicht nur Fragen unseres Selbstverständnisses oder der sozialen Beziehungen, sondern auch Fragen nach der Bedeutsamkeit unseres Wissens über die Welt. Die Unausweichlichkeit und die Unauflösbarkeit dieser Fragen bestimmen die Philosophie Gerhard Gamms. Sie verweist auf die Unbestimmbarkeit der Subjektivität und auf die Grenzen einer sozialen Verständigung über das ethisch und rational Begründbare. Im Vergleich zu anderen Herangehensweisen, die ebenfalls Verhältnisse von Reflexivität und Kontingenz, von Sozialität und Singularität, von alltäglichem und wissenschaftlichem Wissen oder von Engagement und Begründung verhandeln, versuchen die Analysen Gamms zugleich die Möglichkeiten und Praktiken auszumachen, die ein widersprüchliches Verhältnis von Einheit und Trennung, von sozialer Integration und Entzweiung, von Begründung und Abgründigkeit vorstellbar und lebbar machen. Die Frage nach den Bedingungen einer sozialen Integration, die zugleich deren systematische Grenzen einbezieht, ist ein zentrales Thema der modernen bildungstheoretischen Reflexion. Die Philosophie Gamms erscheint hier bedeutsam, weil sie von den Grenzen einer zugleich notwendigen und kontingenten Begründbarkeit her denkt. Zugleich analysiert sie Praktiken des Umgangs, des Denkens und Urteilens, die einem Ethos der Vernunftkritik verpflichtet sind.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Und sie spielen doch!, Ratgeber von Mechtild Käufer, Udo GanslosserImmer wieder wird diskutiert, was Spiel ist, welche Bedeutung es für die Entwicklung von Hunden hat und wann Spiel in Mobbing übergeht. Oft sind die Grenzen fliessend und es ist nicht immer leicht, Spiel und Ernst zu unterscheiden. Die Autoren PD Dr. Udo Ganslosser und Mechtild Käufer gehen auf die unterschiedlichen Spielformen ein, beschreiben, in welchem Kontext sie gezeigt werden und welche Konsequenzen sich daraus ergeben. Wer die vielen feinen Nuancen des Hundespiels verstanden hat, erkennt die Vorzüge und kann andererseits im richtigen Moment eingreifen, wenn es nötig ist, den eigenen Hund zu schützen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
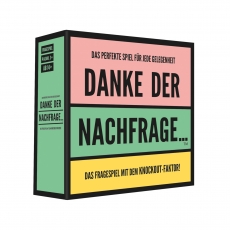
Kylskapspoesi AB Danke der Nachfrage - deutsch 285127Das Fragespiel mit dem Knockout-Faktor! Danke der Nachfrage ist ein super unterhaltsames Spiel mit dem Kniff, dass hier die Spieler die Fragen für ... 1 x Danke der Nachfrage - deutsch Sprache: deutsche Version Anleitung in: Typ: Kartenspie19,75 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Doppelbauer:Museum der Vermittlung, Fachbücher von Angelika DoppelbauerDas Buch beschäftigt sich mit Kulturvermittlung als Beruf. Der Text zeichnet die Geschichte des Arbeitsgebietes nach und versucht, diese in Relation zur Entwicklung der Institution Museum und ihrer Rolle in der Gesellschaft zu setzen. Er beschreibt, wie es zu den unterschiedlichen Bezeichnungen von Museumspädagogik bis Kulturvermittlung kam und widmet sich inhaltlichen Tendenzen und Strömungen im Feld. Die Arbeit befasst sich mit der Etablierung einer eigenständigen wissenschaftlichen Theorie für das Fach der Kulturvermittlung sowie den vorherrschenden Forschungsschwerpunkten und dokumentiert den Prozess der Formulierung eines Berufsbildes. Die Illustrationen stammen von Valerie Tiefenbacher.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Ähnliche Suchbegriffe für Abschreibungen
-
Vermittlung als Entzweiung, Fachbücher von Alfred Sch�ferEs sind mögliche und variable Kontexte, Gesichtspunkte oder narrative Rahmungen, in deren Licht etwas als wirklich, vernünftig oder wahr erscheint. Und trotz sozialer oder wissenschaftlicher Stabilisierungsversuche gibt es unter modernen Voraussetzungen kein letztes Kriterium mehr, um wahre von unwahren, adäquate von inadäquaten, richtige von falschen Kriterien für alle verbindlich zu unterscheiden. Die moderne Kontingenz der Kriterien konfrontiert mit unauflösbaren Begründungsproblemen. Diese betreffen nicht nur Fragen unseres Selbstverständnisses oder der sozialen Beziehungen, sondern auch Fragen nach der Bedeutsamkeit unseres Wissens über die Welt. Die Unausweichlichkeit und die Unauflösbarkeit dieser Fragen bestimmen die Philosophie Gerhard Gamms. Sie verweist auf die Unbestimmbarkeit der Subjektivität und auf die Grenzen einer sozialen Verständigung über das ethisch und rational Begründbare. Im Vergleich zu anderen Herangehensweisen, die ebenfalls Verhältnisse von Reflexivität und Kontingenz, von Sozialität und Singularität, von alltäglichem und wissenschaftlichem Wissen oder von Engagement und Begründung verhandeln, versuchen die Analysen Gamms zugleich die Möglichkeiten und Praktiken auszumachen, die ein widersprüchliches Verhältnis von Einheit und Trennung, von sozialer Integration und Entzweiung, von Begründung und Abgründigkeit vorstellbar und lebbar machen. Die Frage nach den Bedingungen einer sozialen Integration, die zugleich deren systematische Grenzen einbezieht, ist ein zentrales Thema der modernen bildungstheoretischen Reflexion. Die Philosophie Gamms erscheint hier bedeutsam, weil sie von den Grenzen einer zugleich notwendigen und kontingenten Begründbarkeit her denkt. Zugleich analysiert sie Praktiken des Umgangs, des Denkens und Urteilens, die einem Ethos der Vernunftkritik verpflichtet sind.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Und sie spielen doch!, Ratgeber von Mechtild Käufer, Udo GanslosserImmer wieder wird diskutiert, was Spiel ist, welche Bedeutung es für die Entwicklung von Hunden hat und wann Spiel in Mobbing übergeht. Oft sind die Grenzen fliessend und es ist nicht immer leicht, Spiel und Ernst zu unterscheiden. Die Autoren PD Dr. Udo Ganslosser und Mechtild Käufer gehen auf die unterschiedlichen Spielformen ein, beschreiben, in welchem Kontext sie gezeigt werden und welche Konsequenzen sich daraus ergeben. Wer die vielen feinen Nuancen des Hundespiels verstanden hat, erkennt die Vorzüge und kann andererseits im richtigen Moment eingreifen, wenn es nötig ist, den eigenen Hund zu schützen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Recht in der Transaktion, Fachbücher von Florian Becker, Nicolas Sölter, Jens AmbrockDas Fachbuch "Öffentliches Recht in der Transaktion" bietet eine umfassende Analyse der relevanten Aspekte des öffentlichen Rechts im Kontext von Transaktionen. Es behandelt sowohl den Über- als auch den Untergang öffentlich-rechtlicher Rechtspositionen und beleuchtet die Bedeutung von Due Diligence sowie die Herausforderungen bei der Vertragsgestaltung. Mit einem klaren Fokus auf die praktischen Anwendungen und rechtlichen Rahmenbedingungen ist dieses Buch eine wertvolle Ressource für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht. Die detaillierte Aufbereitung der Themen und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den komplexen Wechselwirkungen zwischen öffentlichem Recht und wirtschaftlichen Transaktionen auseinandersetzen möchten. Die erste Auflage umfasst 950 Seiten und ist in deutscher Sprache verfasst.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.